


Va chạm & tai nạn
Đâm, va quẹt, tông xe với những phương tiện khác được chi trả sửa chữa theo mức bảo hiểm
Mua online - Nhận báo giá ngay trên MoMo - Không cần thẩm định xe

MoMo đồng hành cùng bạn khi sự cố xảy ra, đảm bảo quyền lợi bảo hiểm và hỗ trợ bồi thường nhanh chóng, rõ ràng.
Một số trường hợp thực tế
Kia Seltos 2024
Mô tả
Xe bị ngập nước khi di chuyển qua đoạn đường ngập sau mưa lớn, hư hỏng động cơ


Một số trường hợp thực tế
Kia Carnival 2024
Mô tả
Va chạm khi lùi xe trong bãi đỗ đông, hư hỏng phần đuôi xe


Một số trường hợp thực tế
Honda HR-V 2024
Mô tả
Va chạm nhẹ với xe máy trong hẻm nhỏ, trầy xước và móp nhẹ


Một số trường hợp thực tế
Mitsubishi Xpander 2024
Mô tả
Va chạm với xe máy khi di chuyển trong hẻm nhỏ vào buổi tối, móp đầu xe và vỡ đèn pha bên phải


Một số trường hợp thực tế
Toyota Fortuner 2022
Mô tả
Xe bị phá hoại khi đỗ qua đêm, trầy xước toàn bộ thân xe và vỡ gương chiếu hậu


Một số trường hợp thực tế
Toyota Camry 2023
Mô tả
Va chạm với xe khác khi chuyển làn trên đường lớn, hư hỏng cửa xe


Một số trường hợp thực tế
Honda CR-V 2023
Mô tả
Va chạm khi lùi xe trong bãi đỗ, hư hỏng cản sau và đèn hậu


Một số trường hợp thực tế
VinFast VF5 2024
Mô tả
Va chạm với trụ bê tông trong bãi đỗ, trầy xước và móp đầu xe


Một số trường hợp thực tế
VinFast VF9 2024
Mô tả
Va chạm mạnh với xe khác trên quốc lộ, hư hỏng phần đầu và thân xe


Một số trường hợp thực tế
Toyota Innova 2021
Mô tả
Bị rơi vật từ trên cao khi đỗ xe, móp capo và trầy xước nhẹ


Một số trường hợp thực tế
Mazda 2 2022
Mô tả
Bị trầy xước nhẹ khi đỗ xe trên vỉa hè, không xác định được bên gây ra


Một số trường hợp thực tế
VinFast VF3 2024


Một số trường hợp thực tế
Kia Cerato 2022
Mô tả
Bị trầy xước khi đỗ xe trong trung tâm thương mại do va quẹt với xe khác


Một số trường hợp thực tế
Ford Everest 2022
Mô tả
Va chạm mạnh trên cao tốc với xe phía trước, hư hỏng phần đầu xe nghiêm trọng


An tâm lái xe mỗi ngày - Được chi trả khi không may xảy ra sự cố
Đâm, va quẹt, tông xe với những phương tiện khác được chi trả sửa chữa theo mức bảo hiểm

Hoả hoạn, chập điện, nổ bình điện... gây hư hỏng xe

Bão, lũ, ngập nước, mưa đá, cây đổ làm thiệt hại đến xe

Mất cắp gương, đèn, logo, phụ tùng (theo phạm vi được bảo hiểm)

Kính chắn gió, kính cửa, kính hậu được hỗ trợ chi phí thay mới

Hỗ trợ kéo xe, kích bình, thay lốp dự phòng khi xe gặp sự cố trên đường
Dù bạn muốn tự chọn mua online hay cần người tư vấn, MoMo giúp bạn tìm gói bảo hiểm phù hợp, nhanh chóng.


Người dùng bảo hiểm trên MoMo nói gì
Đánh giá từ khách hàng đã mua bảo hiểm ô tô trên MoMo.

Báo ngay cho nhà bảo hiểm, giữ nguyên hiện trường.
Chụp ảnh, quay video hiện trường. Với tai nạn giao thông, báo cảnh sát giao thông để lập biên bản.

Chờ giám định tổn thất.
Nhà bảo hiểm giám định trực tiếp hoặc qua ảnh/video. Không tự sửa xe trước khi được giám định.

Sửa xe theo phương án đã duyệt.
Đưa xe vào gara liên kết hoặc gara đã thống nhất với nhà bảo hiểm.
Hoàn tất hồ sơ, nhận bồi thường.
Nộp đủ giấy tờ theo yêu cầu. Nhà bảo hiểm thanh toán cho gara hoặc hoàn tiền cho bạn.
Chọn mức khấu trừ bảo hiểm ô tô phù hợp với bạn
Mức khấu trừ là số tiền bạn tự trả mỗi lần xe gặp sự cố. Chọn mức cao hơn, phí có thể giảm, nhưng mỗi lần sự cố bạn trả nhiều hơn.
Xem phí giảm bao nhiêu ở 4 mức khấu trừ
Biết rõ số tiền tự trả mỗi lần sự cố
So sánh báo giá từ 9 hãng bảo hiểm
Số liệu ước tính, mức giảm thực tế tùy hãng
Ước tính phí theo mức khấu trừ
Chọn mức khấu trừ
Mức càng cao, phí năm càng rẻ, nhưng mỗi lần sự cố bạn tự trả nhiều hơn.
Chi phí ở mức này
Phí mỗi năm (xe mới 800 triệu)
Tự trả mỗi lần sự cố
500.000đVí dụ: xe va chạm, chi phí sửa chữa 8.000.000đ
Sửa dưới mức khấu trừ thì bạn tự trả toàn bộ. Hãng trả phần vượt mức theo hợp đồng.
Cách tính phổ biến có thể biểu diễn bằng công thức:
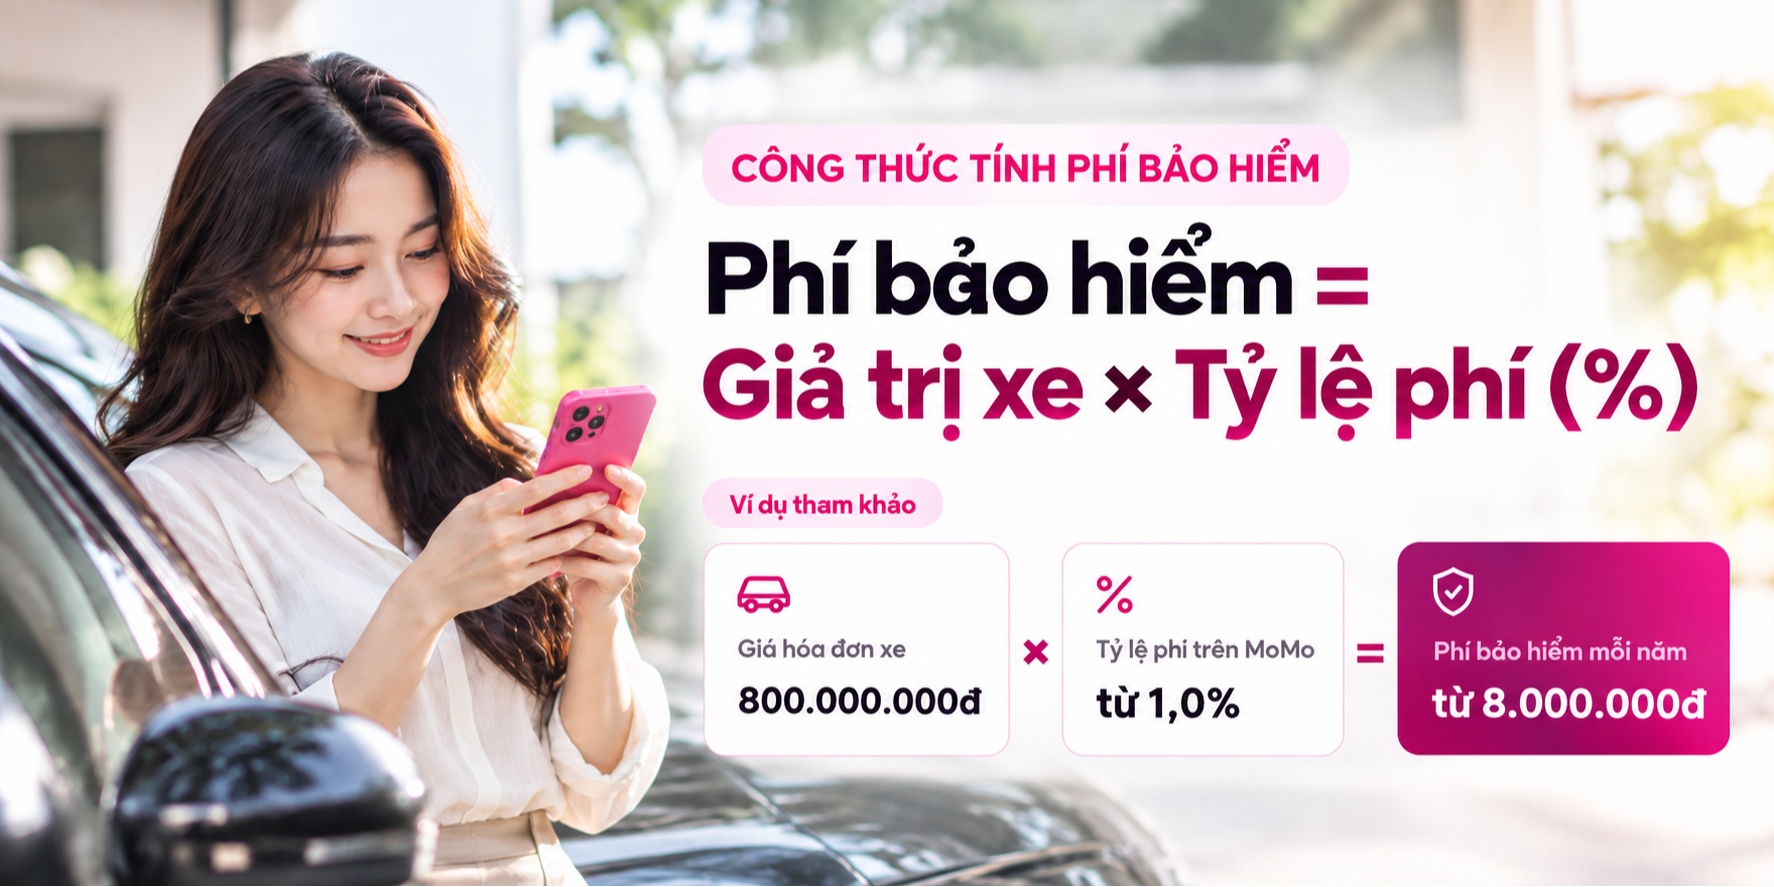
Trên MoMo, phí gói cơ bản khoảng 0,88%-1% giá trị xe mỗi năm, áp dụng cho xe cá nhân không kinh doanh vận tải, chưa gồm điều khoản bổ sung. Ví dụ: xe 800 triệu đồng có phí gói cơ bản khoảng 7.040.000đ - 8.000.000đ/năm. Tỷ lệ thực tế tùy hãng, dòng xe, năm sản xuất, mức khấu trừ và điều khoản bổ sung.
Phí gói cơ bản tham khảo cho xe cá nhân không kinh doanh vận tải, chưa gồm điều khoản bổ sung:
Giá trị xe | Phí gói cơ bản mỗi năm (0,88%-1%) |
|---|---|
400 triệu | 3.520.000đ - 4.000.000đ |
500 triệu | 4.400.000đ - 5.000.000đ |
600 triệu | 5.280.000đ - 6.000.000đ |
800 triệu | 7.040.000đ - 8.000.000đ |
1 tỷ | 8.800.000đ - 10.000.000đ |
1,5 tỷ | 13.200.000đ - 15.000.000đ |
Bảng phí bảo hiểm thân vỏ ô tô gói cơ bản theo dòng xe phổ biến trên MoMo, cập nhật tháng 11/2026. Phí điều khoản bổ sung (thủy kích, không khấu hao phụ tùng, mất cắp bộ phận, lựa chọn gara) tùy từng nhà bảo hiểm, xem báo giá chi tiết trên MoMo.
Dòng xe | Phân khúc | Giá niêm yết tham khảo | Phí gói cơ bản mỗi năm |
|---|---|---|---|
Toyota Vios 1.5E-CVT | Sedan hạng B | 488.000.000đ | 4.294.400đ - 4.880.000đ |
Hyundai Accent 1.5 AT | Sedan hạng B | 489.000.000đ | 4.303.200đ - 4.890.000đ |
Honda City G | Sedan hạng B | 499.000.000đ | 4.391.200đ - 4.990.000đ |
Toyota Raize | SUV hạng A | 510.000.000đ | 4.488.000đ - 5.100.000đ |
VinFast VF 5 | SUV điện hạng A | 529.000.000đ | 4.655.200đ - 5.290.000đ |
Mitsubishi Xpander MT | MPV 7 chỗ | 568.000.000đ | 4.998.400đ - 5.680.000đ |
Kia Seltos bản tiêu chuẩn | SUV hạng B | 579.000.000đ | 5.095.200đ - 5.790.000đ |
Hyundai Creta bản tiêu chuẩn | SUV hạng B | 599.000.000đ | 5.271.200đ - 5.990.000đ |
Toyota Veloz Cross CVT | MPV 7 chỗ | 638.000.000đ | 5.614.400đ - 6.380.000đ |
Toyota Yaris Cross bản tiêu chuẩn | SUV hạng B | 650.000.000đ | 5.720.000đ - 6.500.000đ |
VinFast VF 6 Eco | SUV điện hạng B | 689.000.000đ | 6.063.200đ - 6.890.000đ |
Toyota Corolla Cross 1.8V | SUV hạng C | 820.000.000đ | 7.216.000đ - 8.200.000đ |
Toyota Innova Cross 2.0V | MPV 7 chỗ | 825.000.000đ | 7.260.000đ - 8.250.000đ |
Honda CR-V G | SUV hạng C | 1.029.000.000đ | 9.055.200đ - 10.290.000đ |
Toyota Fortuner 2.7AT 4x2 | SUV 7 chỗ hạng D | 1.155.000.000đ | 10.164.000đ - 11.550.000đ |
Với xe đã qua sử dụng, giá trị xe được xác định bằng giá xe mới trừ khấu hao theo năm sản xuất. Tỷ lệ khấu hao mỗi năm được tính trên giá trị xe của năm liền trước:
Phí bảo hiểm = Giá trị xe × Tỷ lệ phí |
Ví dụ: xe sản xuất năm 2022, giá xe mới 800 triệu đồng. Giá trị xe còn lại khoảng 75,00%, tương đương khoảng 600 triệu đồng. Phí gói cơ bản khoảng 5.280.000đ - 6.000.000đ/năm.
Lưu ý: khấu hao giá trị xe (dùng để tính phí) khác với khấu hao phụ tùng khi bồi thường. Để được bồi thường theo giá phụ tùng mới, bạn có thể mua thêm điều khoản không khấu hao phụ tùng thay mới.
Bảo hiểm thân vỏ ô tô là loại bảo hiểm tự nguyện bảo vệ chi phí sửa chữa hoặc thay thế thân xe khi xảy ra thiệt hại do tai nạn, va chạm, lật đổ, thiên tai, cháy nổ, vật thể rơi trúng hoặc mất cắp toàn bộ xe. Khác với bảo hiểm trách nhiệm dân sự bắt buộc (TNDS), bảo hiểm thân vỏ chi trả trực tiếp cho chính chiếc xe của bạn, không phải thiệt hại bạn gây ra cho người khác.
Tiêu chí | Bảo hiểm thân vỏ | TNDS bắt buộc |
|---|---|---|
Tính bắt buộc | Tự nguyện | Bắt buộc theo luật |
Bảo vệ ai? | Xe của bạn | Người khác / tài sản bên thứ ba |
Phạm vi | Va chạm, thiên tai, cháy, mất cắp | Thương tích, tử vong, tài sản bên thứ ba |
Phí tham chiếu | 0,88%-1%/năm giá trị xe | Cố định theo quy định nhà nước |
Giấy tờ khi lưu thông | Không bắt buộc mang theo | Bắt buộc xuất trình khi CSGT kiểm tra |
Điểm dễ nhầm lẫn nhất: TNDS bắt buộc không bồi thường gì cho xe của bạn. Nếu bạn tự đâm vào trụ điện, bảo hiểm TNDS không chi trả một đồng sửa xe - đó là việc của bảo hiểm thân vỏ. Ngược lại, nếu bạn gây tai nạn cho người khác mà chỉ có bảo hiểm thân vỏ, bạn vẫn phải tự bỏ tiền túi bồi thường nạn nhân.
Hai loại bảo hiểm này không thay thế mà bổ sung cho nhau. Mua TNDS bắt buộc là nghĩa vụ pháp lý; mua thêm thân vỏ là quyết định tài chính dựa trên giá trị xe và khẩu vị rủi ro của bạn.
Một hợp đồng bảo hiểm thân vỏ cơ bản thường chi trả cho các nhóm rủi ro sau. Lưu ý: phạm vi cụ thể phụ thuộc vào điều khoản hợp đồng từng hãng - đọc kỹ phần "phạm vi bảo hiểm" trước khi ký.
Va chạm và tai nạn giao thông: Đâm, húc, va quẹt với xe khác, vật cố định (trụ điện, cột biển), hoặc súc vật. Đây là nhóm rủi ro phổ biến nhất.
Lật xe, rơi xuống vực: Thiệt hại khi xe lật hoặc rơi trong quá trình sử dụng hợp pháp.
Thiên tai: Bão, lũ, mưa đá, cây đổ, đất sạt lở gây hư hỏng thân xe. Lưu ý quan trọng: ngập nước vào động cơ (thủy kích) thường KHÔNG nằm trong gói cơ bản - cần mua thêm điều khoản mở rộng.
Cháy nổ: Hỏa hoạn, chập điện, nổ bình xăng/bình điện (xe điện) gây thiệt hại thân xe.
Phá hoại từ bên ngoài: Xe bị cào xước, đập phá, ném vật thể khi đỗ - không áp dụng nếu chính chủ xe gây ra.
Mất cắp, bị cướp toàn bộ xe: Bồi thường khi xe bị mất cắp hoặc bị cướp toàn bộ, theo quy tắc của từng nhà bảo hiểm.
Mất cắp bộ phận (tùy gói): Gương chiếu hậu, đèn, logo, camera bị trộm. Một số hãng đưa vào gói cơ bản, một số tính thêm phí.
Các trường hợp thường không được bồi thường (chi tiết theo quy tắc của từng nhà bảo hiểm):
Lái xe khi vi phạm pháp luật (say rượu/bia, không có bằng, nồng độ cồn vượt quy định)
Hao mòn tự nhiên, lỗi kỹ thuật nhà sản xuất
Tài sản cá nhân bên trong xe bị mất cắp
Thiệt hại cố ý do chính chủ xe gây ra
Xe dùng sai mục đích đăng ký (xe không kinh doanh nhưng chạy Grab/Be).
Xe không có giấy chứng nhận kiểm định an toàn kỹ thuật và bảo vệ môi trường (đăng kiểm) còn hiệu lực.
Gói cơ bản chỉ là nền tảng. Phần lớn chủ xe nên cân nhắc thêm ít nhất 1-2 điều khoản mở rộng (ĐKMR), tùy hoàn cảnh sử dụng. Dưới đây là phân tích từng điều khoản theo mức độ ưu tiên:
Thủy kích xảy ra khi xe đi qua đường ngập, nước tràn vào động cơ qua cửa hút khí, gây chết máy hoặc hư hỏng nặng bên trong. Chi phí sửa chữa động cơ do thủy kích có thể lên đến hàng chục triệu đồng, cao hơn nhiều so với sửa thân vỏ thông thường.
Thực tế từ MoMo: Kia Seltos 2024 bị thủy kích trên đường Nguyễn Hữu Cảnh (TP.HCM) sau mưa lớn - chi phí bồi thường động cơ: 42.000.000đ. Phí bảo hiểm cả năm (đã gồm điều khoản thủy kích): 7.110.000đ. Nếu không mua điều khoản thủy kích, chủ xe phải tự chi trả toàn bộ 42 triệu.
Nên mua nếu: Xe thường xuyên di chuyển ở TP.HCM, Hà Nội, Đồng bằng sông Cửu Long, hoặc bất kỳ khu vực có lịch sử ngập lụt. Phí mua thêm tùy giá trị xe và nhà bảo hiểm, thường thấp hơn nhiều so với chi phí sửa động cơ khi bị thủy kích.
Khi không có điều khoản này, hãng bảo hiểm khấu hao giá trị phụ tùng theo tuổi xe khi tính bồi thường. Xe 4 năm tuổi, phụ tùng chỉ còn được tính 70% giá trị mới - bạn phải tự bù 30%. Với điều khoản này, bạn được bồi thường theo giá phụ tùng mới 100%.
Nên mua nếu: Xe còn dưới 5 năm tuổi hoặc dòng xe có phụ tùng đắt tiền (Kia, Hyundai, Honda đời mới, xe nhập). Phí mua thêm tùy nhà bảo hiểm và tuổi xe.
Bồi thường khi gương chiếu hậu, camera lùi, đèn LED, logo xe bị kẻ gian lấy đi khi đỗ qua đêm. Đặc biệt quan trọng với xe đỗ trên đường hoặc ở khu vực thiếu camera an ninh.
Mặc định, một số hãng chỉ cho sửa ở gara trong danh sách liên kết. Điều khoản này cho phép bạn sửa tại đại lý chính hãng hoặc gara quen biết. Quan trọng với xe còn trong thời gian bảo hành hãng nếu sửa ngoài đại lý ủy quyền, bảo hành có thể bị mất hiệu lực.
Gợi ý combo điều khoản theo loại xe và thói quen:
Xe mới, đô thị hay ngập: Cơ bản + Thủy kích + Miễn khấu hao + Chọn gara
Xe trung niên (4-8 năm), ít ngập: Cơ bản + Thủy kích + Mất cắp bộ phận
Xe cũ >8 năm, chạy ít: Gói cơ bản thuần, hoặc cân nhắc không mua thân vỏ
Miễn thường là khoản tiền thiệt hại tối thiểu mà hãng bảo hiểm không chi trả - bạn phải tự chịu phần đó. Hiểu đúng miễn thường giúp bạn tránh bất ngờ khi nhận bồi thường.
Giả sử mức miễn thường trong hợp đồng là 500.000đ:
Thiệt hại dưới 500.000đ: Bạn tự trả toàn bộ, hãng không chi trả gì.
Thiệt hại trên 500.000đ (ví dụ 8.000.000đ): Hãng chi trả phần vượt mức, tức 7.500.000đ. Bạn vẫn chịu 500.000đ.
Giả sử mức miễn thường là 500.000đ:
Thiệt hại dưới 500.000đ: Bạn tự trả toàn bộ.
Thiệt hại trên 500.000đ (ví dụ 8.000.000đ): Hãng chi trả toàn bộ 100% - 8.000.000đ. Bạn không phải trả thêm gì.
Tại sao mức miễn thường tồn tại? Đây là cơ chế để tránh chủ xe "lạm dụng" bảo hiểm với những va quẹt nhỏ xíu - cào sơn nhẹ, trầy một chút gương. Chi phí xử lý một hồ sơ bồi thường nhỏ có thể tốn kém hơn bản thân thiệt hại. Mức miễn thường điển hình trên thị trường VN: 500.000-2.000.000đ/vụ tùy hãng và gói.
Lời khuyên thực tế: Khi so sánh gói, đừng chỉ nhìn vào phí - hãy kiểm tra mức miễn thường và loại miễn thường. Gói rẻ hơn 1 triệu nhưng miễn thường không khấu trừ 2 triệu/vụ đôi khi kém giá trị hơn gói đắt hơn với miễn thường 500.000đ.
Phí bảo hiểm thân vỏ không cố định - nó phụ thuộc trực tiếp vào giá trị xe tại thời điểm mua bảo hiểm và phạm vi điều khoản bạn chọn. Dưới đây là công thức chuẩn:
PHÍ BẢO HIỂM = Giá trị xe × Tỷ lệ phí (%)
Trong đó tỷ lệ phí cơ bản = Tỷ lệ phí nền + Tỷ lệ phí các điều khoản mở rộng chọn thêm.
Mục đích sử dụng: Xe kinh doanh vận tải (Grab, taxi, xe thuê) có tỷ lệ phí cao hơn xe cá nhân, do tần suất lưu thông và rủi ro cao hơn.
Lịch sử bồi thường: Xe tái tục nhiều năm không có sự kiện bồi thường có thể được giảm phí khi tái tục, mức giảm tùy nhà bảo hiểm.
Số chỗ ngồi: Xe 7 chỗ thường có tỷ lệ phí cơ bản cao hơn xe 5 chỗ cùng giá trị (do kích thước và rủi ro cao hơn).
Dung tích động cơ: Xe có động cơ lớn (trên 2.0L) đôi khi bị áp mức phí cao hơn do xác suất tai nạn tốc độ cao.
Câu trả lời trung thực: không phải ai cũng cần mua. Quyết định đúng phụ thuộc vào giá trị xe, tần suất sử dụng, và khả năng chịu rủi ro tài chính của bạn.
Xe có giá trị trên 600 triệu đồng: Một vụ va chạm gây hư hỏng nặng có thể lên đến 30-80 triệu đồng sửa chữa - vượt xa phí bảo hiểm cả năm. Tỷ lệ bảo vệ/chi phí rõ ràng.
Xe mua trả góp/vay ngân hàng: Nếu bạn vay mua xe, ngân hàng hoặc công ty tài chính thường yêu cầu mua bảo hiểm thân vỏ trong suốt thời hạn vay và chỉ định ngân hàng là người thụ hưởng. Đây là yêu cầu theo hợp đồng tín dụng, không phải quy định bắt buộc của pháp luật. Hãy kiểm tra hợp đồng vay để biết mức bảo hiểm và hãng bảo hiểm được chấp nhận.
Lái xe chưa nhiều kinh nghiệm: Xác suất va quẹt, cạ gầm, lùi nhầm trong 2 năm đầu lái xe cao hơn đáng kể so với tài xế có thâm niên. Bảo hiểm thân vỏ là "học phí bảo hiểm tài chính".
Thường xuyên di chuyển ở đô thị đông đúc hoặc khu ngập lụt: Nguy cơ va chạm và thủy kích tăng tỷ lệ thuận với tần suất xe xuất hiện trên đường.
Xe kinh doanh dịch vụ (Grab, taxi công nghệ): Tần suất lưu thông cực cao đồng nghĩa rủi ro cộng dồn - bảo hiểm thân vỏ gần như là điều kiện kinh doanh.
Xe trên 10 năm, giá trị thị trường dưới 200 triệu đồng: Phí bảo hiểm chiếm tỷ lệ cao hơn nhiều so với giá trị bảo vệ thực tế. Ví dụ: xe 150 triệu có phí gói cơ bản khoảng 1.320.000đ - 1.500.000đ/năm. Sau khi trừ mức khấu trừ mỗi vụ, số tiền được bồi thường cho các va quẹt nhỏ có thể không đáng kể so với phí đã đóng.
Xe ít sử dụng, dưới 5.000km/năm, đỗ trong garage kín: Xác suất sự kiện bồi thường thấp. Có thể cân nhắc giữ tiền mặt dự phòng thay vì mua bảo hiểm.
Xe cũ đã có nhiều vết xước nhỏ từ trước: Hãng bảo hiểm ghi nhận tình trạng ban đầu khi ký hợp đồng - những thiệt hại đã có từ trước sẽ không được bồi thường.
Thời điểm lý tưởng nhất là ngay khi mua xe, đặc biệt với xe mới. Xe có giá trị cao nhất vào ngày đầu tiên - bảo hiểm thân vỏ lúc này bảo vệ ở mức tối đa. Nhưng không phải chỉ khi mua xe mới mới nên mua - có thêm vài thời điểm quan trọng:
Khi xe còn trong thời gian bảo hành hãng: Đại lý thường yêu cầu sửa tại gara ủy quyền để giữ bảo hành - lúc này nên mua điều khoản "chọn cơ sở sửa chữa tự do" để đảm bảo cả hai.
Trước mùa mưa bão: Tại TP.HCM và miền Tây, tháng 5-10 là mùa ngập lụt cao điểm. Mua bảo hiểm (đặc biệt điều khoản thủy kích) trước mùa mưa, không phải sau khi xe đã ngập rồi mới mua.
Khi thay xe hoặc nâng cấp lên xe giá trị cao hơn: Xe cũ giá thấp có thể không cần thân vỏ, nhưng xe mới đắt hơn thì cần xem xét lại.
Khi tái tục hàng năm: Đây là thời điểm so sánh lại thị trường - đừng tự động tái tục với hãng cũ mà không so sánh. So sánh lại báo giá từ nhiều nhà bảo hiểm khi tái tục có thể giúp bạn tìm được mức phí phù hợp hơn.
Xác minh giá trị xe khai báo với thực tế: Giá trị bảo hiểm (số tiền bảo hiểm) phải phản ánh giá trị thực tế của xe, không cao hơn cũng không thấp hơn đáng kể. Khai thấp để giảm phí đồng nghĩa bồi thường thấp theo; khai cao hơn giá trị thực tế cũng không giúp nhận bồi thường cao hơn.
Đọc kỹ mục "Điều khoản loại trừ" trước khi ký: Đây là phần quan trọng nhất nhưng thường bị bỏ qua. Mọi tranh chấp sau này đều dựa trên hợp đồng đã ký - không thể khiếu nại nếu thiệt hại thuộc điều khoản loại trừ.
Kiểm tra danh sách gara liên kết trước khi chọn hãng: Nếu bạn có gara quen hoặc muốn sửa tại đại lý chính hãng, hãy chắc chắn hãng bảo hiểm đó hỗ trợ hoặc mua thêm điều khoản chọn gara tự do.
Lưu ý khi tái tục không phải lúc nào cũng nên ở lại hãng cũ: Công ty bảo hiểm cũ thường ưu đãi khách tái tục, nhưng đôi khi mức phí đã không còn cạnh tranh. Dùng nền tảng so sánh (như MoMo) để xem báo giá đồng thời từ nhiều hãng mỗi năm.
Cân nhắc kỹ nếu định chuyển hãng giữa chừng: Nếu hủy hợp đồng trước hạn, thường chỉ được hoàn phí theo thời gian còn lại sau khi trừ chi phí phí quản lý. Nếu đã có sự kiện bồi thường trong năm, việc chuyển hãng có thể ảnh hưởng đến lịch sử và mức phí tại hãng mới.
Xe chạy GreenSM/Grab/Be cần mua gói kinh doanh: Xe đăng ký "không kinh doanh" nhưng thực tế chạy dịch vụ vận tải - một số hãng sẽ từ chối bồi thường hoặc giảm mức bồi thường nếu phát hiện sai mục đích. Hỏi rõ hãng bảo hiểm về điều này trước khi ký.
Chụp ảnh tình trạng xe trước khi nộp hồ sơ mua bảo hiểm: Hãng bảo hiểm ghi nhận tình trạng ban đầu. Ảnh chụp chi tiết toàn thân xe (4 góc + nội thất) là bằng chứng bảo vệ quyền lợi của bạn nếu có tranh chấp sau này.
Phần lớn hồ sơ bồi thường bị kéo dài hoặc bị từ chối không phải vì điều khoản - mà vì chủ xe xử lý sai ngay sau khi xảy ra sự cố. Làm đúng 4 bước dưới đây:
Chụp ảnh chi tiết toàn bộ thiệt hại xe từ nhiều góc, trước khi xe được di chuyển.
Với va chạm giao thông: giữ nguyên hiện trường, gọi cảnh sát giao thông để lập biên bản - không tự thỏa thuận riêng với bên kia rồi bỏ đi mà không có giấy tờ.
Gọi ngay hotline hãng bảo hiểm để thông báo sự cố. Phần lớn hãng yêu cầu thông báo trong 24-72 giờ; thông báo trễ có thể ảnh hưởng quyền bồi thường.
Giấy chứng nhận bảo hiểm (bản điện tử hoặc bản in).
Giấy phép lái xe, đăng ký xe.
Biên bản tai nạn của cảnh sát (với tai nạn giao thông) hoặc xác nhận của cơ quan có thẩm quyền.
Ảnh thiệt hại đã chụp tại hiện trường.
Báo giá sửa chữa từ gara.
Hãng bảo hiểm cử giám định viên đến gara hoặc hiện trường (thường 1-3 ngày làm việc). Một số hãng hỗ trợ giám định qua ảnh/video từ xa - nhanh hơn nhưng thường chỉ áp dụng với thiệt hại nhỏ. Sau khi giám định, hãng duyệt hồ sơ và thông báo mức bồi thường trong 3-7 ngày làm việc.
Thanh toán trực tiếp cho gara (phổ biến hơn): Bạn đưa xe vào gara liên kết, hãng thanh toán trực tiếp - bạn chỉ trả phần mức miễn thường và chi phí ngoài phạm vi bảo hiểm (nếu có).
Hoàn tiền: Bạn sửa trước, nộp hóa đơn, hãng hoàn tiền theo quy định. Cần giữ lại đầy đủ hóa đơn VAT từ gara.
Những lý do bồi thường bị từ chối thường gặp nhất:
Không thông báo sự cố trong thời hạn quy định
Không có biên bản cảnh sát cho tai nạn nghiêm trọng
Xe được sửa chữa trước khi giám định viên đến
Lái xe khi có nồng độ cồn vượt quy định
Thiệt hại thuộc điều khoản loại trừ nhưng chủ xe không đọc kỹ hợp đồng.
MoMo không phải công ty bảo hiểm - MoMo là nền tảng tổng hợp cho phép bạn so sánh và mua từ 9 hãng bảo hiểm đối tác trong một giao dịch. Điều này mang lại một số lợi thế thực tế so với mua trực tiếp ở từng hãng:
So sánh 9 báo giá trong 60 giây: Nhập thông tin xe một lần, hệ thống trả về đồng thời báo giá từ PVI, Bảo Việt, Liberty, MIC, PTI, GIC, DBV, PJICO và Bảo Long. Tiết kiệm thời gian so với việc điền form trên 9 website khác nhau.
Điều khoản được giải thích rõ: Thay vì phải đọc hợp đồng 20 trang, MoMo hiển thị phạm vi bồi thường và điều khoản loại trừ của từng gói bằng ngôn ngữ dễ hiểu ngay trên màn hình so sánh.
Hợp đồng điện tử có giá trị pháp lý: Giấy chứng nhận bảo hiểm điện tử do hãng bảo hiểm phát hành qua MoMo có đầy đủ giá trị pháp lý theo Luật Kinh doanh bảo hiểm 2022. Lưu trong app, không cần in giấy.
Nhắc tái tục tự động: MoMo thông báo khi hợp đồng sắp hết hạn, tránh "hở bảo hiểm" giữa hai kỳ gia hạn - thời điểm nhiều chủ xe quên nhất.
Sau mua: MoMo hỗ trợ liên hệ đúng hãng bảo hiểm: Khi xảy ra sự cố, MoMo hiển thị đường dây hotline của đúng hãng bảo hiểm bạn đang dùng ngay trong app - không mất thời gian tìm kiếm số.
Lưu ý về vai trò của MoMo: MoMo là đơn vị phân phối - không phải hãng bảo hiểm và không tham gia vào quy trình bồi thường. Mọi quyền lợi bồi thường sau mua do hãng bảo hiểm trực tiếp thực hiện theo hợp đồng. MoMo hỗ trợ kết nối bạn với đúng đầu mối của hãng khi cần.
Đến nay, hơn 10.000 chủ xe đã mua bảo hiểm thân vỏ qua MoMo, với điểm đánh giá trung bình 4,9/5 từ hơn 577 lượt đánh giá.